江河集团深度观察:高端幕墙龙头的财务韧性与资本价值重估
在建筑装饰行业的资本版图中,江河集团(股票代码:601886)始终是一个值得单独审视的样本。作为全球高端幕墙工程领域的头部企业,公司以幕墙系统与室内装饰双主业驱动,在超高层建筑、大型公建、医疗健康等细分赛道积累了难以复制的项目经验。对于关注601886股价与江河集团股票的投资者而言,理解这家企业的价值逻辑,不能停留在订单规模的表层,而应深入到业务结构、财务质量与行业周期三个维度。
幕墙主业:高端工程的护城河在哪里
幕墙行业看似是传统建筑业的分支,实则技术门槛与资金门槛并存。超高层建筑对幕墙的抗风压、水密性、气密性以及节能指标提出极高要求,能够承接300米以上地标项目的企业屈指可数。江河幕墙在这一领域的竞争优势,集中体现在单元式幕墙的设计深化能力与全球供应链整合能力上。从迪拜、新加坡到国内一线城市的超高层项目,公司积累的工程案例构成了招投标环节的隐性资产——业主方在选择幕墙承包商时,过往同类高度的交付记录往往比报价更具说服力。
值得注意的是,高端幕墙工程的毛利率显著高于普通门窗业务,这源于设计溢价与施工难度的双重加成。行业数据显示,超高层幕墙项目的单位造价可达普通商业幕墙的两至三倍,而具备相应资质与业绩的企业供给有限,这一供需格局为头部企业维持议价能力提供了支撑。
财报透视:现金流与订单结构的真实成色
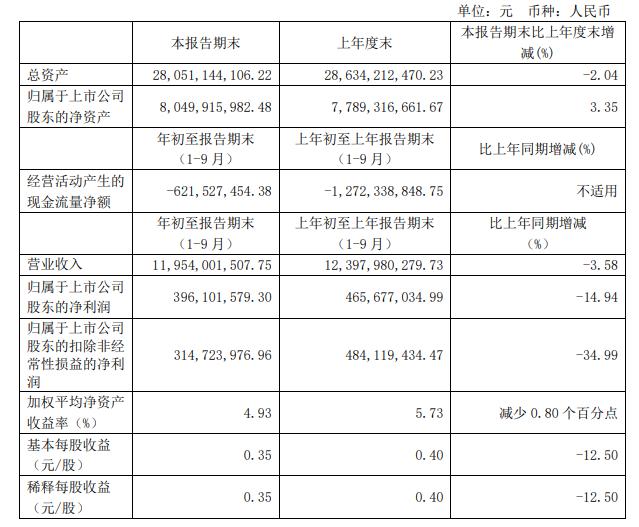
分析江河集团财报,有两个指标值得重点关注:经营性现金流与在手订单结构。建筑装饰行业的通病是应收账款周期长、垫资压力大,因此现金流质量往往比营收增速更能反映经营成色。近年来公司持续推进项目筛选机制,主动收缩回款条件不佳的订单,这一策略短期内可能压制营收增速,但从中长期看有助于改善资产周转效率。
从订单结构看,幕墙业务中海外项目与国内地标项目的占比变化,直接影响毛利率的波动区间。与此同时,公司在内装板块的医疗健康专项工程形成差异化补充,这类项目周期相对可控、付款条件优于传统商业地产项目,对平滑整体业绩波动具有实际意义。对于跟踪601886行情的投资者,季度订单公告与现金流数据的匹配度,比单纯的营收数字更值得细读。
资本视角:估值锚与行业周期的再平衡
幕墙上市公司的估值长期受制于地产周期的情绪压制,市场习惯性将建筑装饰企业与房地产开发商的信用风险捆绑定价。但需要区分的是,江河集团的核心客户结构中,公共建筑、企业总部与海外项目的权重不容忽视,这类需求与住宅开发周期的相关性明显弱于市场直觉。当资本市场对地产链整体给予折价时,业务结构差异带来的错杀空间,恰恰构成了价值重估的潜在来源。
从投融资角度看,公司近年来的资本运作更趋稳健,分红政策的连续性为长期资金提供了可预期的回报基础。在金融理财与投资咨询语境下讨论江河集团股票,合理的分析框架应包含三个变量:幕墙主业的订单可见度、现金流的改善斜率、以及市场对建筑装饰板块风险偏好的修复节奏。三者共振之时,估值修复才具备持续性。
结语
江河集团的价值不在于讲述一个高速成长的故事,而在于高端幕墙工程这一细分赛道中稀缺的交付能力与客户信任。对于关注601886股价的投资者,与其追逐短期行情波动,不如回归财报细节与订单质量,在行业周期底部区域识别那些被情绪掩盖的经营韧性。资本市场的定价终将回归基本面,而幕墙龙头的护城河,需要放在更长的时间尺度里才能看清。